Näytetään tekstit, joissa on tunniste kasvuyhtiöt. Näytä kaikki tekstit

maanantai 22. helmikuuta 2016

Vilkaisu: Thin Film Electronics ASA

Norjan pörssissä listattu Thin Film Electronics on viime aikoina alkanut hyppimään silmilleni netin sijoitusaiheisilla palstoilla ja syötteissä. Firmasta ei vain vielä juurikaan löydy tietoa ensimmäisellä kotimaisella eikä niin englanniksikaan. Läntisten naapureidemme kielillä asiaa olisi enemmänkin mutta nuo kielet taittuu allekirjoittaneella huonommin kuin konstaapeli Kiimalaisen Volvo.


Haistan kuitenkin Thin Filmin tuotteissa, tulostettavissa sähköisissä tunnisteissa ja muisteissa, todellakin suurta potentiaalia. Internet of Things/Everything on valtava markkina, jolla menestymisen pohjatyöt ovat vasta käynnissä ja Thinfilmin pohjatyöt alkavat olla loppusuoralla. Äärimmäisen mielenkiintoinen ja tutustumisen arvoinen yhtiö siis.

Yhtiön yrityspresentaatio sekä video (alla) kannattaa vilkaista saadakseen käsitystä Thinfilmin markkinoista ja tuotteista. Tässähän puhutaan Internet of Everythingistä, joka siis käsittää niin IoT:n kuin ihmiset, datan ja prosessitkin. Thinfilmin markkinoiden kannalta käytännössä IoE sisältää IoT:n lisäksi kuluttajatuotteiden lopunkin skaalan. Mielestäni IoE kuuluisikin olla monessa yhteydessä se tulevaisuuden hehkutettu megatrendi IoT:n sijasta, mutta käsitteet tuntuvat menevän monilla sekaisin ja IoT vain on vakiintunut tutumpana terminä tähän tarkoitukseen.

Internet of Thing vs Internet of Everything


Thin Film Electronics on perustettu vuonna 2005 ja kuluneen kymmenen vuoden aikana yhtiö on noussut maailman johtavaksi tulostettavan elektroniikan kehittäjäksi ja valmistajaksi. Positiivista tulosta Thinfilm ei vielä ole tehnyt, mutta rahoituspuoli on ollut kunnossa, viimeksi kolme päivää sitten yhtiö kertoi saaneensa 42 miljoonaa dollaria rahoitusta brittiläiseltä Woodford -sijoitusyhtiöltä. Onpa muuten Euroopan komissiokin tukenut kehitystyötä.

" Thinfilm is a leader in the development and commercialization of printed electronics and smart systems. The first to commercialize printed, rewritable memory, the Company is creating printed systems that include memory, sensing, display, and wireless communication, all at a cost substantially lower than those featuring traditional electronic technology. "

Yhtiön liikeidea on yksinkertaisuudessaan valmistaa massatuotettavia ja erittäin halpoja tulostettavia sähköisiä tunnisteita. Tähän asti puolijohdetunnisteet ovat olleet kalliita ja varsin passiivisia "sähköisiä viivakoodeja", jotka eivät ole kommunikoineet tai muuten omanneet interaktiivia toiminnallisuuksia. Tulostettavien tunnisteiden kanssa tulostettavat uudelleenkirjoitettavat muistit ovatkin niitä mullistavia tuotteita. Thinfilmin tuoteportfolio tarjoaa monenlaista ratkaisua monenlaiselle asiakkaalle mm. väärennösten torjunnan, tuotteiden jäljittämisen/seurannan, interaktiivisuuden, väärinkäytösten torjunnan ja käytettävyyden saralla. Onpa väläytelty tulostettavien tunnisteiden korvaavan vielä perinteiset viivakooditkin. Tämä rajoittamattomalta tuntuva mahdollisuuksien kirjo yhdistettynä alhaisiin kustannuksiin on se väylä IoE-markkinoiden miljardibisnekseen.


Thin Film Electronicsin tuoteperheen kirjoa


Viimeisimmät vuoden ovat olleet Thinfilmin lähtölaukausten aikaa, kun yhtiö on tehnyt ensimmäiset suuret diilit sekä yhteistyösopimukset. Ilman jatkuvasti kehittyvää ja tätä vauhtia varsin vakuuttavaksi muodostuvaa asiakaskuntaa uusille markkinoille tähtäävä yhtiö ei välttämättä puhuttelisi sijoittajaa, mutta kun asiakkaita alkaa tulla suurista brändinhaltijoista terveydenhuollon toimijoihin, aletaan saamaan konkreettisia todisteita tuotteiden potentiaalista. Teknologia-alalla menestyäkseen yhtiö luonnollisesti tarvitsee vahvan patenttisalkun, ja sellainen Thinfilmiltä löytyy. Yhtiön näkemys on, että he ovat tuotekehityksessä lähimpiä kilpailijoitaan vuoden-kaksi edellä, minkä sinänsä soisi edelleen kasvavan. Jossakin taidettiin jo puhua yhtiön monopoliasemasta, mutta tuolla vajaan parin vuoden etumatkalla en vielä itse puhuisi kuin vahvasta kilpailuedusta.

Vuosi 2016 tulee olemaan yhtiölle ja sijoittajille mielenkiintoista aikaa, kun yhteistyö Xeroxin kanssa alkaa kantamaan hedelmää ja tunnisteiden käytöstä kuluttajatuotteissa saadaan uusia kokemuksia (ainakin tunnisteiden vastaanotosta Diageon Johnnie Walker -pulloissa toivon tulevan juttua). Uusista asiakkaista ja tunnustuksista varmasti tullaan kuulemaan. Itse otan yhtiön tarkkaan seurantaan potentiaalisena pitkäaikaisena sijoituksena. Jos kilpailutilanne ei kehity nykyistä haastavammaksi, voi Thin Film Electronicsista muodostua valtavan markkinan yksinvaltias. Näihin näkymiin ja yhtiön numeropuoleen tutustuminen olisikin seuraavaksi to-do listalla. Tässä vaiheessa sitä vain alkaa toivoa, että lukiossa olisi vähän panostanut ruotsin opintoihin, kyseisellä kielellä kun vaikuttaa olevan kovaa keskustelua ja analyysia netti pullollaan.

Linkkien takana vielä yhtiön viimeisin vuosikatsaus sekä Q3 osavuosikatsaus. Perjantaina 26. päivä julkistetaan Q4 tulos, mutta mitään erityisen mullistavia uutisia tuskin vielä on odotettavissa. Kyllä se jännää siltikin on nähdä mitä raportoivat!

perjantai 5. helmikuuta 2016

Päivän poiminta: Fingerprint Cards AB

Edellisessä kuukausikatsauksessa ehdin todeta, etten tee enempää suoria osakeostoja lähiaikoina. No pidin siitä kiinni muutaman päivän, kun tänään Fingerprint Cardsin hinta rikkoi 400 kruunun rajan. Siis putosi siitä läpi, vaikka eilen julkaistu Q4 tulos (2015 raportti) ylitti odotukset ja seuraavan vuoden ohjeistusta korotettiin. Ostin viimeisillä korvamerkitsemättömillä varoillani (loput menee kuukausittaisiin rahastomerkintöihin) osaketta. En kertakaikkiaan ymmärrä markkinoiden käytöstä, joko en oivalla jotakin tekijöitä kurssien takana tai markkinailmiöt vain painavat kursseja. Se on joko minä tai markkinat, joka reagoi tilanteeseen väärin.


Sormenjälkitunnistuksen olen jo todennut olevan voimakkaasti kasvava ala ja sen kehityksen kyytiin olen jo hypännyt Precise Biometricsin muodossa. PB toimittaa Fingerprint Cardsille algoritmit sormenjälkitunnistimiin, joten tuore sijoitukseni tuo hieman päällekkäisyyttä salkkuuni. Tästä syystä oston pienuus on hyvä asia, näiden yhtiöiden yhteenlaskettu osuus salkussani on nyt noin 15 prosenttia. Fingerprint Cardsia pidän hieman riskisempänä sijoituksena, ja pelaan sillä enemmänkin kurssia, kuin PB:n tapauksessa yhtiötä. Tämä siksi, että FPC voi menettää nopeasti kehittyvällä alalla kilpailuetunsa nopeasti, kun Precisen huomattavaa kehitystyötä vaativa päätuote (algoritmi) on suojattu patentein eikä kilpailijoita ole läheskään niin paljoa kuin FPC:llä. Asetelma voi toki muuttuakin, FPC:n uskotaan kehittelevän omaa algoritmiaan minkä onnistuminen olisi kova isku Preciselle. Tietyllä tavalla tuore hankintani siis suojaa aiempaa sijoitustani PB:hen.

Fingerprint Cardsista on kirjoitettu paljon mainiota analyysia, enkä turhaan yritä alkaa nokittamaan. Yhtiötä on käsitellyt ainakin AMK-opiskelija jonka linkkaama analyysi on vertaansa vailla, ja on pitkälti ostopäätökseni taustalla. Tuosta pääpointteina haluan nostaa tällä hetkellä vallitsevan FPC:n sensorien selvän paremmuuden kilpailijoihin verrattuna, kilpailevan Synapticsin asiakkaiden (HTC, Lenovo) siirtymiset FPC:n asiakkaiksi ja merkittävän markkinaosuuden. Nämä riittävät mielestäni takaamaan ainakin kuluvan vuoden menestyksen vaikka ala kehittyisi ja muuttuisikin miten nopeasti. Ohjeistetussa liikevaihdossa voi olla myös paljon nousuvaraa ja liikevoittoprosentinkin uskotaan paranevan.

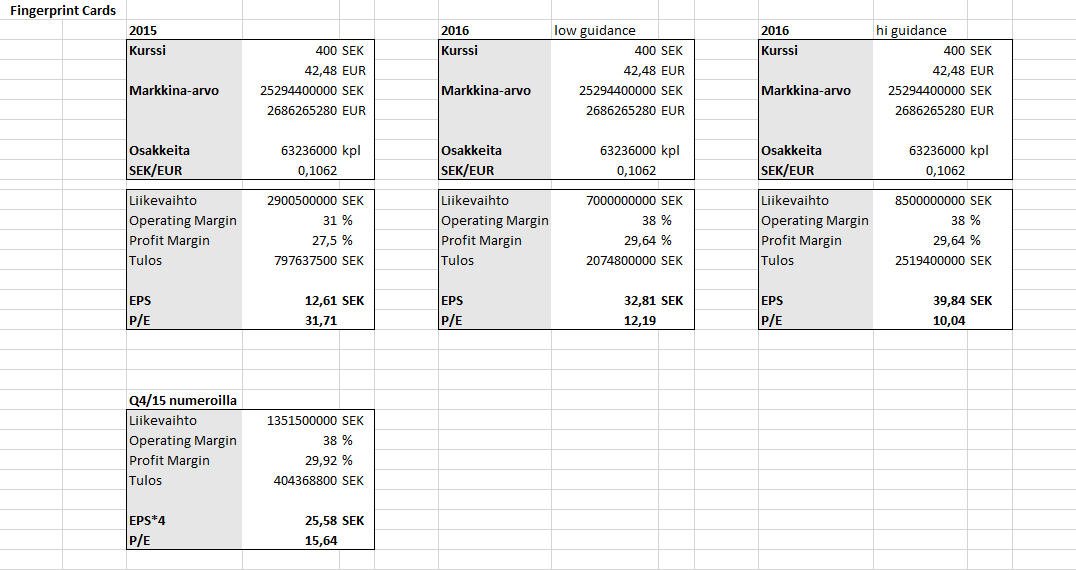
Kuvassa Excelillä pyörittelemiäni lukuja. Taulukossa seuraavat olemmat

  • Operating margin (=EBIT%) pysyy Q4/15 tasolla
  • Profit margin = Operating margin * 0,78, kerroin poimittu yllä linkatusta analyysista


Ensi vuodelle ohjeistetulla liikevaihdolla ja tämänhetkisellä voittomarginaalilla 2016 P/E olisi kympin luokkaa. Jos tulosta tulisi Q4/15 tahtiin koko vuoden, P/E olisi sittenkin vain reilu 15. Vaikka kuinka osakkeeseen hinnoittelisi riskejä, sitä ei voi kalliiksi väittää. Jos odotukset toteutuvat ja näkymät pysyvät hyvinä, voidaan FPC noteerata vuoden lopussa yli tuhannessa kruunussa. Tietty kuluvan vuoden kehitys voi olla vielä hurjempaakin, liikevaihto voi hyvin ylittää (taas) ohjeistuksen ja voittomarginaalit parantua.

Ostin siis kuusi osaketta hintaan 393,20 SEK, yhteensä n. 250€. Jo eilen tulosjulkistuksen jälkeen harkitsin ostaa tätä, kun kurssi pysyi kovista lukemista huolimatta alamaissa. Hyvä että pohdin tuota vielä yön yli, sillä tänään osakkeita irtosi vielä 10% halvemmalla. Kurssi vaikuttaa kärsivän hurjista vaihteluista ja voipa se aivan hyvin vielä tippua 300 SEK pintaankin, mihin olen henkisesti varautunut. Katsotaan miten käy!

torstai 4. helmikuuta 2016

Ajatuksia kasvuyhtiö Fortumista

Helmikuuta on kulunut vasta kolme päivää ja suomalaisten piensijoittajien olo on kuin pahoinpitelyn jäljiltä. Maanantaina suomalaisten suosikkiosake Nokian kurssi tipahti yli kymmenen prosenttia kun Samsungin maksamista korvauksista tiedotettiin. En ymmärrä vieläkään markkinareaktiota, Samsung joutuu maksamaan Nokian patenteista hieman vähemmän kuin analyytikot ennustivat, mutta Nokian markkina-arvosta suli yli 3 miljardia euroa. Asiasta oli kyllä tiedotettu epäselvästi, mikä saattoi johtaa vääriin reaktioihin, mutta mahdollisten väärinymmärrysten oikaisujenkaan myötä kurssi ei normalisoitunut. Päinvastoin se on jatkanut laskuaan seuraavat päivät.

Keskiviikkona puolestaan suomalaisen piensijoittajan kakkossuosikki Fortum pudotti pommin, ehdottamalla osingoksi 1,10 euroa osakkeelta, kun viime vuonna maksettiin 1,30€ (mistä 0,20€ lisäosinkoa) lappua kohden. Osinkoon oli ladattu paljon odotuksia, joten osinkoehdotus oli suuri pettymys sijoittajille (itse olen sitä mieltä, ettei kassaa pidäkään jakaa osinkoina, suurempi pelko oli että osakkeesta irtoaisi liian suuri osinko). Fortumin viimeinen neljännes oli toki muutenkin surkea, mutta se oli odotettavissa mm. ennestään tiedotettujen Ruotsin ydinvoimaloiden alaskirjausten sekä surkean sähkön hinnan takia. Myös uusi strategia lienee aiheuttanut väristyksiä. Keskiviikon aikana Fortumin kurssi laski hetkellisesti alle kahdentoista euron ja oli päivän päätteeksi 12,01€. Laskua 13,22 prosenttia!

Ostin kuukausi sitten Fortumia hyvin vähässä ymmärryksessä (ja kiireellä päästä mukaan tammikuuilmiön nosteeseen) hintaan 13,60€. Ostoon päädyin merkittävimmässä määrin ulkoisten tekijöiden ansiosta, lähes jokainen analyytikko, osakestrategi ja sijoitusguru on ehtinyt hehkuttaa Fortumia. Ajatus oli, että jos Seligsonin Anders Oldenburg (jonka Phoebus-rahaston suurin sijoitus on tällä hetkellä Fortum), Jukka Oksaharju ja Seppo Saario pitävät Fortumia hyvänä sijoituksena, niin mikäpä minä olen vastaan väittämään. Nyt olen n. 12% tappiolla Fortum-omistukseni kanssa, mutta olen myös tähän mennessä tutustunut yhtiöön.


Mikä tässä nyt sitten meni niin pahasti pieleen?


Ei välttämättä mikään. Heikentynyt tulos ei ainakaan minua yllättänyt, sähkön hintataso on ollut tapetilla eikä alaskirjaukistakaan vasta tänään ilmoitettu. Russia-segmentin tulos olisi voinut olla huonompikin, paikallisessa valuutassa se oli oikein mainio ja lupaa hyvää jatkoa. Fortumin viime vuoden tuloksesta jo neljäsosa tulikin Venäjältä. Kun vertailukelpoinen tulos oli 0,71€/osake ja päivän hinta 12,00€, Fortumin P/E -luvuksi muodostuu 16,9 missä on yhä laskuvaraa. Markkinat ovat hinnoitelleet osaketta varsin hyvin, edellisen päivän kurssilla P/E olisi kahdenkymmenen luokkaa.

Arvoyhtiönä Fortum olisi mielestäni kallis, mutta nyky-Fortum onkin kasvuyhtiö. Sillä on niin sanoakseni aivan homona rahaa, 8,2 miljardia euroa likvidejä varoja sekä 2,2 miljardia nostamattomia valmiusluottoja. Pohjolan Sanomat suhteuttivat tilannetta osuvasti: Fortum voisi varoillaan ostaa Keskon ja Stora Enson pörssistä. Kassa onkin ehdottomasti se syy, miksi niin analyytikot kuin minäkin Fortumiin uskotaan. Siksi sitä ei myöskään pidä jakaa osinkoina pois.

Jos tuo 8 miljardia euroa saataisiin investoitua onnistuneesti ja investoinneilla saavutettaisiin 10% vuosituotto (Fortumin ohjeistuksessa oman pääoman tuotto 10%, täytyy tosin sanoa etten ole ihan varma voiko näitä tällä tavalla rinnastaa), yhtiön liikevoitto kaksinkertaistuisi. Skenaario on teoreettinen, mutta kuvastaa yhtiön potentiaalia. Ihan vain sähkön hinnan nousukin kasvattaisi huomattavasti tuloja, mutta hintojen kehitystä on mahdoton ennustaa. Pitkällä aikavälillä kuitenkin uskon päästöttömän sähkön olevan vielä arvossaan. Sähkön myynti muuten kasvoi Pohjoismaissa vuodessa 48,6 terawattitunnista 50,5 terawattituntiin.

Fortumin uudesta strategiasta silmään pisti erityisesti maininta toiminnan laajentamisesta Aasiaan. Intian aurinkovoimaanhan Fortum on jo tehnyt investointeja ja tästä tehdään nyt osa strategiaa. Huolenaine on, kuinka verraten pieni pohjoinen sähköyhtiö pärjää Aasian markkinoilla. Perinteisesti tällaiset hankkeet (TeliaSonera, Sanoma) ovat tavanneet epäonnistua. Keski-Eurooppaan laajeneminen on luonnollista, kun Pohjoismaiden päästöttömän energian investointimahdollisuudet ovat vähissä ja Venäjä-riski on jo tuntuva.

Vihreään energiantuotantoon investoiminen, sekä sen kehittäminen nähdäkseni luovat Fortumille edellytykset pärjätä markkinoilla, ja nimenomaan päästöttömällä "seuraavan sukupolven" energialla yhtiö brändääkin itseään. Suuret investoinnit ja innovaatiot vain ovat vielä tekemättä, eikä strategian toteuttaminen tule tapahtumaan hetkessä. Pitkällä tähtäimellä saasteeton sähköntuotanto on hyvin todennäköisesti kannattavaa, ja voipa tilanne lyhyemmälläkin aikajänteellä kehittyä lähinnä poliittisten päätösten ohjaamana. Oma arvaukseni kuitenkin on että "uusi" Fortum alkaa päästä uuteen toimintaansa kiinni vasta vuosien kuluttua, voi mennä jopa ensi vuosikymmenen kynnykselle.

Uskoisin yhtiön osakkeen arvostuksen pysyvän matalalla ainakin tämän vuoden, ellei investointi- tai sähkömarkkinarintamalta saada erityisen positiivisia uutisia. Hieman harkitsen osakkeesta luopumistakin, minkä voisin tehdä jos kurssi tästä nousee lähemmäs 14 euroa, mikä ei tämän hetken valossa olisi perusteltu kurssi. Sitten jos Aasian ristiretki alkaa osoittautua kannattavaksi (tai siitä luovutaan), voisin paremmin mielin jälleen hypätä mukaan. Todennäköisemmin kuitenkin arvostus pysyy nykytasossa ja tulen holdaamaan osaketta, vaikka lyhyen aikavälin näkymät ovatkin kurssin kannalta vaatimattomat. Markkinoiden ajoittamiseen kun en edelleenkään usko, toisinkuin yhtiöön, niin pyrin välttämään pelaamista.

tiistai 19. tammikuuta 2016

Precise Biometrics AB

Tietoturva on nähdäkseni yksi vallitsevia teknologia-alan megatrendejä ja alan yhtiöt kiinnostavat sijoittajia. Kotipörssimme yhtiöistä SSH ja F-Secure ovat ymmärtääkseni ainoat alan toimijat, joista erityisesti F-Secure kiinnostaa itseäni. Tietoturvaohjelmistot ovat kuitenkin vain osa tietoturvaa kokonaisuutena ja kyseinen osa-alue alkaa olla haastava kenttä vahvallekin yritykselle.

Tietoturvan osa-alueet (lähde http://www.tietojesiturvaksi.fi/tietoturvasuunnitelma/tietoturvan-osa-alueet)

Uskon että jokainen pörssiä seuraava on havainnut ruotsalaisen Fingerprint Cardsin hurjan kehityksen ja vaihdon (vaihdetuinpia osakkeita pohjoismaiden pörssissä). Yhtiö valmistaa sormenjälkisensoreita älylaitteisiin ja on kovassa nosteessa. Tämäkin ala alkaa olla kilpailtu ja yhtiön menestys voi taittua nopeastikin, FPC:n kurssi on ainakin lasketellut jo jonkin aikaa huipuistaan mutta siihen vaikuttanee muita markkinailmiöitä kuin itse yhtiön menestys ja tulevaisuudenkuvat.

Samalla alalla toimii yhtälailla ruotsalainen Precise Biometrics, jonka liiketoiminta koostuu hyvin pitkälti sormenjälkisensoreissa käytetyistä ohjelmistoista (joita se toimittaa useille sensorivalmistajille). Tällä osa-alueella on pienempi riski menettää markkinaosuudet hetkessä kilpailijalle, algoritmien kehittäminen on kallista työtä eikä aivan suoria kilpailijoita taida ollakaan. Yhtiö valmistaa myös omia sensoreita kolmansien osapuolien (mm. Applen) laitteisiin liitettäväksi mutta tämä alue on merkitykseltään vähäisempi. PB:hen on ollut tarkoitus tutustua jo jonkin aikaa, mutta vasta nyt sain aikaiseksi avata vuosikatsauksen ja viimeisimmät neljännesvuosikatsaukset. Yllätyin kuinka kovaa vauhtia Precise Biometricsin liiketoiminta on kehittynyt.

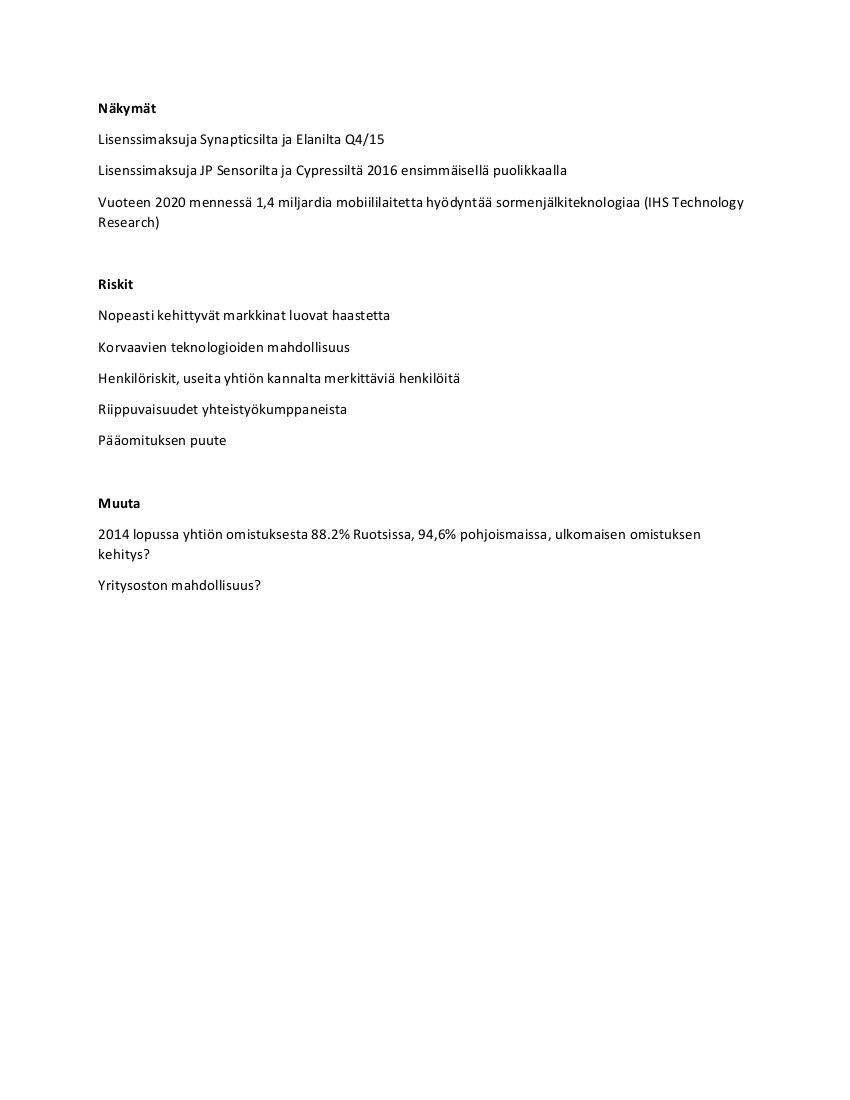
Kirjoittelin nuo katsaukset Wordilla suomeksi, tykkään sisäistää asioita tällä tavalla. Tekstin lukeminen ja sen uusiksikirjoittaminen omin sanoin auttaa ajattelemaan paljon syvällisemmin, kuin jos teksin vain lukisi. Ajattelin jakaa tuon käännökseni täällä, mutta copy-pasteaminen rikkoo tekstin. Jaan sen sitten kuvina:


Vähän kömpelö ratkaisu, toivottavasti toimii myös mobiilissa tarkasteltuna. Näköjään joitakin lukuja jäi uupumaan, mutta niillä ei yhtiön tarkastelun kannalta ole juuri muuta merkitystä kuin näyttää, ettei tulosta vielä ole syntynyt. Kuten osavuosikatsauksista poimituista huomioista näkyy, rojaltimaksuja on vasta tänä vuonna alkanut kilisemään kassaan, ja juuri niistä yhtiön tulevaisuus uskoakseni onkin kiinni.

Numeroiden pyörittely ei ole parasta osaamisaluettani, mutta yritän oppia sitä. Tunnusluvuista osaan käyttää lähinnä P/Etä (yhtiön arvostustaso suhteessa tulokseen) ja P/Btä (yhtiön arvostustaso suhteessa omaan pääomaan). Enkä muuten ole varma oikeista käännöksistäkään tunnuslukujen suhteen, tulkinta täysin omalla vastuulla! Kuitenkin, jos tutkin osaketta ostomielessä, haluan ainakin selvittää P/En ja Precise Biometricsin tapauksessa forward P/En.

Kokeilin siis tehdä arvion forward P/Estä vuoden 2016 luvuille. Precise Biometrics raportoi jatkuvasti, kuinka uusia laitteita on ottanut käyttöön sen ohjelmistoa käyttävän sormenjälkitunnistimen, eikä vauhti taida hidastua. Laskelmaa varten päädyin sellaiseen varovaiseen mutuarvioon, että fingerprint technology liiketoiminta-alueella rojalteja tulisi Q4/16 kolminkertainen määrä Q3/15 määrään verrattuna. Ennen 2015 kolmatta kvartaalia 12 älylaitetta käytti PB:n softalla varustettua Fingerprint Cardsin sensoria, ja liiketoiminta-alueen liikevaihto oli kyseisellä kvartaalilla 13,4 miljoonaa (oletetaan että suurin osa vaihdosta on rojalteja).

Q3/15 28 uutta laitetta käytti sensoreita ja uskon määrän jopa kaksinkertaistuvan kvartaaleittain, jolloin rojaltien kolminkertaistuminen voi olla hyvin alimitoitettu arvio (rojalteja ei ole edes tullut vielä kuin Fingerprint Cardsin sensoreista!). Oletetaan vielä että fingerprint technology -alueen myynnin kasvu ei kasvata kuluja (koska ohjelmisto), eli kasvava tulos valuisi kassaan sellaisenaan ennen veroja. Liikevaihto olisi 40MSEK neljännellä kvartaalilla ja tulos 30MSEK, aiempien kvartaalien luvut kasvavat tasaisesti.

Yhtiön markkina-arvo 18.1. kurssilla on n. 1,6 miljardia kruunua. Tällaisen kasvuyrityksen normaliksi P/Eksi voi laskea jopa 50, eikä sitä välttämättä pidetä yliarvostettuna, mutta silloin kannattaa jo tarkastaa odotukset. Päädyin excelillä forward P/E-lukuun 20, jos 2016 fingerprint technology -alueen liikevaihto kolminkertaistuu ja kulut eivät kasva, Vaikuttaa yhtäkkiä halvalta, ja hieman epäilen että laskelma olisi mennyt ihan oikein. Toisaalta tein laskelman hyvin maltillisella arviolla liikevaihdon kasvusta, huomioimatta että yhtiö yrittää vielä vähentää kulujaan ja muutkin liiketoiminta-alueet kasvattavat tuottoaan...

Tämä kun on ensimmäinen kunnon analyysini pörssiyhtiöstä, voi paljon asioita olla pielessä. Itse asiassa tein laskelman ensin siten, että liikevaihto kymmenkertaistuisi tai viisinkertaistuisi, mutta ne tulokset olivat niin epäuskottavia että päädyin kertoimeen kolme. Pilkku- tai kaavavirheitäkään en löytänyt. Nyt olisinkin erityisen kiinnostunut kuulemaan jonkun laskelmani lukeneen ja ymmärtäneen(huh) ajatuksia, miltä nuo luvut näyttävät! Näkemyksiä yhtiöstä muutenkin saa jakaa :)


Lisäys 22.1. 
Päädyin myöhemmin ostamaan 900 Precise Biometricsin osaketta hintaan 5,00 SEK. Ehdottomasti mielenkiintoisin sijoitukseni seurattavaksi tällä hetkellä, viimeisen osarin tulosta odotan jopa malttamattomana!